Investimento Imobiliário: Estratégias para Comprar e Revender com Rentabilidade
Anúncios
Você sonha em lucrar com imóveis mas não sabe por onde começar? O mercado imobiliário oferece oportunidades reais de ganho através da compra e revenda estratégica. Descubra como transformar propriedades em ativos lucrativos.
O investimento imobiliário é uma das formas mais seguras de acumular patrimônio. Diferentemente de aplicações financeiras voláteis, imóveis oferecem tangibilidade e possibilidade de valorização constante. Mas para lucrar, você precisa entender as estratégias certas.
Por Que Investir em Imóveis para Revender
A revenda de imóveis oferece dois caminhos de lucro simultâneos. Primeiro, você compra abaixo do valor de mercado. Segundo, reforma e adiciona valor.
O chamado flip de imóveis — comprar, reformar e vender rápido — gera retorno acelerado. Enquanto propriedades alugadas levam anos para compensar o investimento inicial, um bom flip pode gerar lucro em 6 a 18 meses.
- Margem de valorização: diferença entre preço de compra e venda final pode chegar a 40-80%
- Prazo curto: ciclos de 6 a 18 meses contra 10-15 anos de aluguel
- Tangibilidade: você controla o ativo físico e sua melhoria
- Diversificação patrimonial: reduz exposição a ativos financeiros
A oportunidade imobiliária surge quando você encontra propriedades desvalorizadas. Casas antigas, herdadas, em leilão ou cujos proprietários precisam vender rápido costumam ter preços abaixo do mercado.
Encontrar Imóveis Abaixo do Mercado
Achar imóveis abaixo do mercado é a base de qualquer estratégia rentável. Sem essa vantagem inicial, é difícil gerar margem de lucro significativa.
Existem várias fontes confiáveis onde você encontra casas para reformar com preços reduzidos:
- Plataformas de leilão: propriedades de bancos, INSS e prefeituras vendem com deságio
- Imobiliárias especializadas: corretoras focadas em imóveis com problemas conhecem o mercado de oportunidades
- Redes sociais e anúncios classificados: proprietários desesperados vendem direto e mais barato
- Contatos diretos: vizinhos, advogados e despachantes ouvem sobre propriedades antes delas chegarem ao mercado
- Imóveis herdados: herdeiros frequentemente querem vender rápido para dividir valores
Uma estratégia poderosa é procurar proprietários em situação de urgência. Pessoa idosa sem filhos, proprietário em processo de mudança, divorciado precisando de caixa rápido — essas situações criam oportunidade de negociação.
O preço inicial não é sacrossanto. Comprar casa barata significa oferecer 10-20% abaixo da avaliação de mercado e estar preparado para negociar até 5-15% de desconto real. Proprietários desesperados aceitam essa redução facilmente.
Análise Financeira: Calcular o Potencial de Lucro
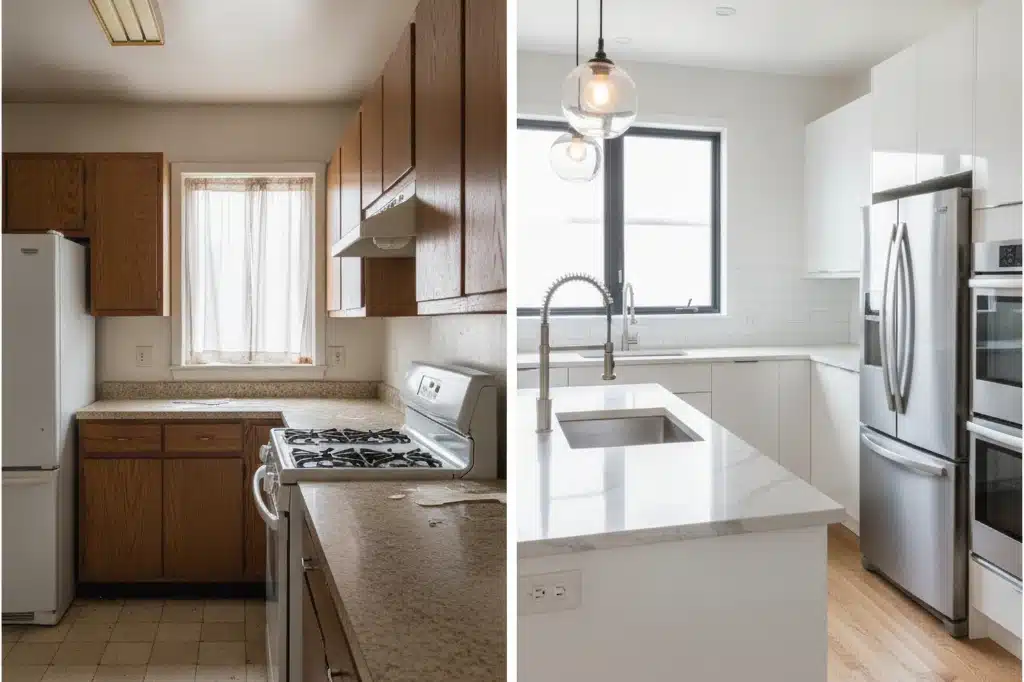
Antes de comprar qualquer propriedade, você precisa fazer contas precisas. Uma avaliação errada pode transformar lucro em prejuízo rápido.
O modelo básico de análise funciona assim: preço de compra + custos de reforma + despesas operacionais = investimento total. Preço de venda esperado menos investimento total = lucro bruto.
Vamos a um exemplo concreto. Suponha uma casa antiga para reformar em bairro em recuperação:
- Preço de compra: R$ 200.000 (abaixo do mercado)
- Avaliação de mercado pós-reforma: R$ 350.000
- Custo de reforma estimado: R$ 80.000
- Despesas (IPTU, condomínio, impostos, emplacação): R$ 15.000
- Investimento total: R$ 295.000
- Lucro potencial: R$ 55.000 (18,6% de margem)
Mas isso é teoria. Na prática, orçamentos de reforma estouram 20-30%. Imprevistos surgem: estrutura comprometida, infiltração oculta, fiação antiga exigindo substituição completa.
Por isso, profissionais experientes adicionam custo de reforma extra de 20-30% ao orçamento inicial como margem de segurança. No exemplo acima, seria +R$ 16.000 a R$ 24.000.
Outro fator: velocidade de venda. Se você demora 6 meses para vender, há custos de manutenção, seguro e financiamento que reduzem o lucro real. Investir com margem muito apertada é receita para fracasso.
Reformar para Maximizar Valor: Onde Investir
Nem toda reforma agrega valor igualmente. Reforma de imóveis estratégica foca em pontos que os compradores realmente pagam mais.
Pesquisas de avaliadores imobiliários mostram que certos melhoramentos retornam 70-100% do investimento ao vender, enquanto outros retornam apenas 30-40%.
- Cozinha: reforma completa retorna 60-80% do custo. Compradores priorizam cozinha moderna
- Banheiros: reforma retorna 50-70%. Especialmente importante em imóveis com apenas 1 banheiro
- Pintura externa e fachada: primeira impressão retorna 40-60%. Barato mas impacto alto
- Piso: troca por material moderno retorna 50-70%. Mais barato que reforma de cozinha
- Janelas e portas: retornam 40-60%. Melhoram térmica e segurança
Reformas que retornam pouco:
- Piscina: custo alto, retorno baixo (30-40%). Poucos compradores pagam premium
- Acabamentos de luxo excessivo: se o bairro não comporta, é dinheiro jogado fora
- Decoração muito personalizada: compradores querem espaço neutro para personalizar
- Tecnologia de ponta: casas inteligentes impressionam mas não agregam 1:1 do investimento
A estratégia de comprar para reformar exige realismo: reformar o essencial, não o luxuoso. Foco em funcionalidade, limpeza e modernidade básica.
Em bairros populares, cozinha e banheiros resolvem 70% do apelo. Em bairros premium, compradores esperam mais detalhes e acabamento de qualidade superior.
Escolher o Imóvel Certo: Sinais de Potencial
Um imóvel com potencial tem características específicas que sinalizam oportunidade real.
Localização é o primeiro fator. Bairros em transição — próximos a novos metrôs, parques reformados, gentrificação inicial — oferecem maior margem de valorização. Propriedades em bairros consolidados com demanda constante também funcionam, mas com menor upside.
Tamanho do terreno importa. Casas em lotes grandes em áreas de adensamento podem ser subdivididas (check leis locais). Isso dobra o potencial de lucro.
Situação estrutural deve ser avaliada por profissional. Rachaduras superficiais, pintura descascada, piso quebrado = reformas fáceis. Infiltração crônica, fundação comprometida, fiação perigosa = reformas caras que estouram orçamento.
Histórico de propriedade também importa. Imóvel com muitos donos em pouco tempo pode indicar problema oculto. Imóvel parado por anos sinaliza negligência, mas também oportunidade de compra desvalorizada.
- Localização: perto de futuras infraestruturas, bairros em recuperação, próximo a escolas e comércio
- Estrutura básica sólida: fundação, paredes e telhado íntegros
- Tamanho adequado: casas pequenas demais (menos de 40m²) ou muito grandes (mais de 400m²) têm público menor
- Documentação clara: sem pendências de IPTU, sem questões de herança litigada
- Acesso fácil: rua asfaltada, sem enchentes, com estacionamento próximo
Evite propriedades em áreas de risco, com enchentes recorrentes ou em processo de despejo. O custo de resolução frequentemente supera qualquer economia inicial de preço.
Financiamento: Captar Recursos para o Investimento
Poucos investidores têm dinheiro todo em caixa. Por isso, investimento em casas frequentemente envolve financiamento estratégico.
As opções principais são:
- Financiamento imobiliário tradicional: bancos financiam até 80% da propriedade com juros de 4-8% ao ano. Prazo longo (até 30 anos) reduz prestação mas aumenta juros totais pagos
- FGTS (se tiver): usar saldo para entrada ou quitar parte do financiamento. Sem juros, mas pode esgotar reserva de emergência
- Financiamento com credor privado: imobiliárias e fundos privados financiam reformas com juros de 12-20% ao ano. Prazo curto (até 36 meses) alinha com ciclo de venda
- Parceria com outros investidores: dividir propriedade 50-50 com sócio reduz capital inicial necessário
- Home equity: usar patrimônio imobiliário existente como garantia para empréstimo de reforma
Para maximizar retorno, use financiamento com taxa baixa e prazo longo na compra (reduz juros iniciais), mas negocie reforma com financeira de curto prazo (paga rápido quando vende).
Cuidado: juros altos devoram lucro rápido. Um flip com 20% de margem bruta pode virar prejuízo se juros superarem 10% do capital investido.
Mercado Regional: Entender Demanda Local
Cada região tem dinâmica de mercado diferente. O que funciona em São Paulo pode fracassar em Curitiba. Entender o mercado local é crítico para revenda de casas bem-sucedida.
Em capitais e grandes cidades, procura é consistente. Imigrantes, jovens profissionais, famílias em crescimento — há sempre demanda. Mas preços são altos, margens menores.
Em cidades médias em expansão, oportunidade é maior. Reforma barata, preço de venda mínimo aceitável ainda oferece 30-50% de retorno. Mas risco é maior: se economia local desacelera, venda fica difícil.
Pesquise tendências locais:
- Crescimento populacional: cidades crescendo atraem investidores e aumentam demanda
- Infraestrutura planejada: metrô, BRT, shopping, faculdade atraem compradores
- Renda média: compradores de imóvel de R$ 300 mil têm poder de compra diferente dos de R$ 600 mil
- Histórico de valorização: bairro que valorizou 10% ao ano nos últimos 5 anos tende a continuar
Fale com imobiliárias locais, agentes de rua, síndicos de condomínios próximos. Eles conhecem o mercado real, não apenas anúncios.
Negociação: A Arte de Comprar Mais Barato
Comprar casa barata não é sorte — é resultado de negociação eficaz. A maioria dos vendedores está aberta a negociar se você chegar com proposta séria.
Comece oferecendo 15-20% abaixo do preço de venda anunciado. Proprietário raramente aceita de primeira, mas negocia até meio caminho. Você consegue desconto de 5-10% facilmente com tática correta.
Pontos de negociação poderosos:
- Pagamento à vista: se conseguir caixa, ofereça 5% de desconto por isso. Proprietário fuga risco de financiamento cair
- Velocidade de fechamento: ofereça fechar em 20 dias em vez de 60. Muitos vendem por urgência
- Compra no estado atual: não exigir reforma antes de compra reduz custo do vendedor. Use isso para negociar preço
- Sem intermediários: comprar direto do proprietário elimina comissão de corretagem (5%). Divida essa economia como desconto
Nunca mostre entusiasmo excessivo. Propriedade que você ama é propriedade cara. Fale sobre problemas que vê: infiltração, fiação velha, piso ruim. Proprietário, demoralizando, aceita ofertas menores.
Tenha pré-aprovação de crédito antes de negociar. Vendedor sabe que você tem capacidade de compra, aumenta seu poder de negociação e sua oferta é levada a sério.
Documentação e Riscos Legais
Antes de assinar qualquer contrato, tenha certeza que a propriedade está limpa legalmente. Risco legal é o maior destruidor de investimento imobiliário.
Verifique:
- Matrícula do imóvel: conferir no cartório se não há penhoras, processos ou alienações pendentes
- IPTU em dia: débitos de IPTU viram dívida do comprador. Negocie para vendedor quitar antes
- Condomínio em dia (se houver): débito de condomínio também passa para novo proprietário
- Inventário resolvido (se herança): propriedade herdada sem inventário finalizado pode travar venda futura
- Sem ação trabalhista: verificar se há trabalhadores reivindicando direitos sobre a propriedade
Contrate advogado especializado. Custa R$ 1-3 mil mas economiza dezenas de milhares em problemas futuros. Não é gasto, é seguro do investimento.
Timing de Venda: Quando Sair do Investimento
O maior erro de investidores é ficar esperando valorização infinita. Depois de reforma, você tem janela de 3-6 meses onde mercado está aquecido. Após isso, custos de manutenção começam a comer lucro.
Saia quando:
- Preço-alvo foi atingido: se planejou vender por R$ 350 mil e consegue oferta por R$ 340 mil, negue. Espere mais 2-3 meses, mercado muda
- Mercado está em pico: quando todos falam em imóvel (mídia, amigos), é hora de vender. Picos duram 2-3 meses
- Interesse de compradores é alto: 10+ visualizações por semana, 3+ propostas por mês = momento de vender
- Custos operacionais estão altos: se condomínio subiu, IPTU aumentou, manutenção vira frequente, é sinal de desgaste
Caso de estudado: investidor em Curitiba comprou casa por R$ 180 mil em 2019. Reforma de R$ 60 mil. Pôde vender por R$ 310 mil em 2020 (lucro de R$ 70 mil). Mas demorou 6 meses para achar comprador. Se tivesse esperado mais 2 anos, teria vendido por R$ 340 mil mas gastaria R$ 30 mil extras em manutenção. Lucro final seria R$ 40 mil — metade.
Erros Comuns e Como Evitá-los
Investigar erros de outros investidores economiza seu dinheiro. Os mais frequentes:
Subestimar custo de reforma. Orçamento inicial sempre cresce. Estrutura oculta comprometida, fios antigos, canalização corrosiva. Adicione 30% de margem ao orçamento inicial sempre.
Comprar em bairro sem demanda. Propriedade barata em bairro que ninguém quer é armadilha. Você consegue comprar por R$ 100 mil mas vende por R$ 120 mil. Lucro de R$ 20 mil não compensa risco e tempo.
Reforma muito cara em propriedade popular. Gastar R$ 150 mil reformando casa de R$ 200 mil é erro. Compradores de casa popular não pagam premium por detalhes. Mantenha reforma funcional e simples.
Financiamento com juros muito altos. Se você vai pegar empréstimo com juros acima de 15% ao ano, volte atrás. Matemática não fecha para lucro real.
Ignorar documentação. Pagar tudo à vista e descobrir depois que há penhora é desastre. Sempre contrate advogado.
Casos Reais de Sucesso no Flip de Imóveis
Histórias reais mostram que a estratégia funciona com disciplina. Três casos de comprar e revender imóvel com sucesso:
Caso 1 – São Paulo, 2021: Casal comprou casa de 80m² em Zona Leste por R$ 220 mil (25% abaixo do anúncio inicial de R$ 295 mil). Reforma de cozinha, banheiro, piso e pintura: R$ 45 mil. Vendeu em 8 meses por R$ 340 mil. Descontar IPTU, impostos de venda: lucro líquido de R$ 60 mil. ROI de 23% em 8 meses (34% anualizado).
Caso 2 – Belo Horizonte, 2020: Investidor individual comprou terreno com casa antiga por R$ 160 mil em bairro em gentrificação. Reforma completa e modernização: R$ 120 mil (inclusive estrutura). Vendeu 14 meses depois por R$ 450 mil. Lucro: R$ 170 mil. ROI de 55% (47% anualizado). Chave: localização escolhida corretamente e mercado aquecido pós-pandemia.
Caso 3 – Curitiba, 2019-2020: Desenvolvedor imobiliário comprou 3 casas em condomínio popular por média de R$ 130 mil cada. Reforma padronizada de R$ 40 mil/unidade. Vendeu todas por R$ 250 mil em 12 meses. Lucro total: R$ 180 mil (3 propriedades × R$ 60 mil). Escala compensou margens menores.
Padrão em todos: compra estratégica abaixo do mercado (15-25%), reforma funcional focada em high-ROI, venda rápida em mercado aquecido.
Tendências 2024-2025 no Mercado Imobiliário
O mercado imobiliário está em transição. Compreender tendências atuais afeta sua estratégia de investimento imobiliário agora.
Cidades médias em expansão: Foco migra de São Paulo e Rio para cidades como Brasília, Goiânia, Ribeirão Preto. Preços mais baixos, potencial de valorização maior. Oportunidade para quem conseguir analisar crescimento de médio prazo.
Sustentabilidade agregando valor: Imóveis com energia solar, reuso de água, isolamento térmico começam a valer 5-10% mais. Reforma com foco em eficiência é tendência crescente.
Trabalho remoto redefinindo demanda: Casas com home office, internet rápida, espaço para trabalhar são agora premium. Reforma que inclua cantinho de escritório agrega valor.
Mercado imobiliário mais financeirizado: Fundos de investimento comprando casas em massa — aumenta preços mas pode criar bolha. Timing é crítico agora.
Para investidor individual, significa: ser seletivo, escolher locais com crescimento real (não apenas especulação) e sair de flips fáceis antes que o mercado esfrie.